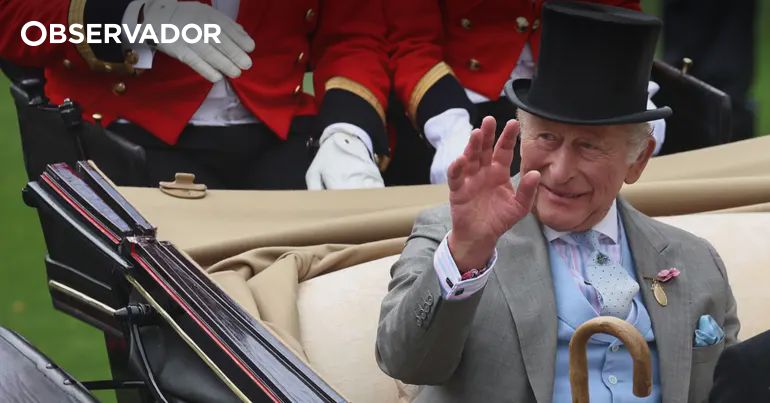
O monarca britânico demonstra compromisso com a transparência fiscal ao decidir pagar imposto sobre propriedades avaliadas em mais de 2 milhões de libras.
📰 Fonte Reportada: Observador Portugal
Tratamento: Análise & Escrutínio Nexora
Carlos III abre mão da isenção e vai pagar novo imposto sobre mansões em 2028
Relato original reportado por Observador Portugal, sujeito à grelha editorial de responsabilidade cívica, mérito e rigor do Projeto Nexora.
Análise Editorial Nexora
A decisão de Carlos III de abrir mão da isenção fiscal é um gesto que, à primeira vista, pode ser interpretado como um sinal de modernidade e responsabilidade. No entanto, é crucial analisar as motivações subjacentes a esta escolha. O monarca parece estar a tentar alinhar-se com uma sociedade cada vez mais exigente em termos de transparência e responsabilidade fiscal, especialmente num contexto onde a desigualdade e a crítica à opulência da realeza estão em alta. Ao optar por pagar impostos, Carlos III não apenas se distancia da imagem tradicional da monarquia, mas também tenta mitigar a pressão pública que frequentemente recai sobre a Coroa.
Contudo, a questão que se coloca é até que ponto esta decisão é genuína ou meramente estratégica. A isenção fiscal da Coroa sempre foi uma questão debatida, e a disposição do Rei em pagar impostos pode ser vista como uma tentativa de suavizar críticas e reforçar a sua legitimidade. A verdade é que, enquanto a Coroa se compromete a pagar impostos, a estrutura fiscal que a isenta permanece intacta, permitindo que a monarquia continue a operar sob privilégios que muitos cidadãos considerariam inaceitáveis.
O impacto orçamental desta medida, embora simbólico, não deve ser subestimado. O novo imposto sobre mansões poderá gerar receitas significativas para o Estado, mas a verdadeira questão reside em como essas receitas serão utilizadas. A transparência e a prestação de contas são fundamentais, e os cidadãos têm o direito de saber como o dinheiro proveniente da realeza será reinvestido na sociedade.
Além disso, a aplicação do imposto a outros membros da família real levanta questões sobre a equidade do sistema fiscal. Se a monarquia é vista como um pilar da sociedade, deve também partilhar as responsabilidades que vêm com essa posição. A situação dos arrendamentos e das propriedades da Coroa revela uma complexidade que poderá ser explorada politicamente, especialmente por aqueles que defendem uma reforma mais abrangente do sistema fiscal.
Em última análise, a decisão de Carlos III pode ser um passo positivo na direção certa, mas é imperativo que não se limite a um mero gesto simbólico. A verdadeira mudança requer uma reavaliação das estruturas que sustentam a monarquia e a sua relação com o Estado, garantindo que a responsabilidade fiscal seja uma norma e não uma exceção.
Citações e Posições Relevantes
- Fonte: “A Coroa não está sujeita às leis fiscais e pode reivindicar a isenção total.”
- Fonte: “Carlos III pagou 35 milhões de euros em impostos desde que assumiu o trono.”
Os Factos Reportados
O Rei Carlos III do Reino Unido anunciou que irá pagar o novo imposto sobre mansões, conforme estipulado no Orçamento do Estado britânico de novembro de 2025. Este imposto, que entrará em vigor em abril de 2028, incidirá sobre propriedades avaliadas em mais de 2 milhões de libras (aproximadamente 2,3 milhões de euros).
Embora a Coroa esteja, por lei, isenta de impostos, Carlos III decidiu abdicar dessa isenção, refletindo um compromisso com a transparência e a prestação de contas. A decisão foi comunicada ao Tesouro britânico e marca um passo significativo na relação entre a monarquia e o sistema fiscal do país.
Desde 1990, o monarca britânico paga impostos sobre rendimento e mais-valias de forma voluntária, tendo já contribuído com 35 milhões de euros desde que assumiu o trono. A aplicação do novo imposto poderá afetar várias propriedades reais, incluindo aquelas que pertencem ao Crown Estate, como o Palácio de Buckingham e o Castelo de Windsor.
Outros membros da família real também poderão ser impactados pelo novo regime fiscal. A princesa Ana, por exemplo, poderá ser responsabilizada pelo imposto sobre Gatcombe Park, enquanto o príncipe Eduardo poderá enfrentar a mesma situação em relação ao Bagshot Park, devido a um contrato de arrendamento de longa duração.
O Escrutínio dos Factos & Impacto Prático
Para que a decisão de Carlos III tenha um impacto real e positivo, é fundamental que o governo britânico considere reformas estruturais que promovam uma maior equidade fiscal. A implementação de um sistema que assegure que todos os cidadãos, independentemente da sua posição social, contribuam de forma justa para o erário público é essencial. Isso inclui a revisão das isenções fiscais que beneficiam a monarquia e a criação de um ambiente onde a transparência seja a norma.
Além disso, o governo deve garantir que as receitas geradas pelo novo imposto sobre mansões sejam utilizadas de forma eficaz, priorizando investimentos em serviços públicos essenciais, como saúde e educação. A responsabilidade fiscal não deve ser apenas uma questão de arrecadação, mas sim de como esses recursos são aplicados em benefício da sociedade.
Por fim, a discussão sobre a modernização da monarquia deve incluir um debate mais amplo sobre o papel da Coroa na sociedade contemporânea. A monarquia deve ser vista como um agente de mudança, capaz de se adaptar às necessidades e expectativas dos cidadãos, promovendo uma relação mais saudável e produtiva com o Estado.